Economía
Dólar oficial BCV para este jueves 24 de septiembre: divisa se cotiza en Bs. 854,46
El Banco Central de Venezuela publicó las tasas de cambio oficiales para la jornada, con el euro en Bs. 974,06, el yuan chino en Bs. 127,33, la lira turca en Bs. 17,50 y el rublo ruso en Bs. 10,11.
 BCV
El Banco Central de Venezuela (BCV) publicó las tasas de cambio oficiales que regirán las operaciones financieras y comerciales en el país durante la jornada de este jueves 24 de septiembre de 2026, con el dólar estadounidense cotizándose en Bs. 854,46 por unidad.
De acuerdo con el ente emisor, el tipo de cambio publicado es el promedio ponderado resultante de las operaciones diarias de las mesas de cambio activas de las instituciones bancarias participantes, tal como lo establece el sistema cambiario venezolano.
Cotización de otras divisas
El BCV también precisó el tipo de cambio de otras monedas internacionales de referencia en el mercado nacional:
- Euro (EUR): Bs. 974,06
- Yuan chino (CNY): Bs. 127,33
- Lira turca (TRY): Bs. 17,50
- Rublo ruso (RUB): Bs. 10,11
Estas tasas representan la referencia oficial del BCV para todas las transacciones financieras y pagos en establecimientos comerciales, y se actualizan diariamente como resultado del promedio ponderado de las negociaciones cambiarias en el sistema bancario nacional.
La tasa oficial suele presentar diferencias con el tipo de cambio del mercado paralelo, por lo que se recomienda a la ciudadanía consultar siempre los canales oficiales del BCV para conocer el valor de referencia de las divisas y evitar confusiones al momento de realizar operaciones en moneda extranjera.
Economía
Delcy Rodríguez se reúne con el FMI en Nueva York: el organismo abrirá una oficina en Venezuela en 2027
La presidenta encargada y la directora gerente del Fondo Monetario Internacional, Kristalina Georgieva, retomaron las conversaciones iniciadas en Caracas y evaluaron los avances en la estabilización económica del país.
 RT en Español
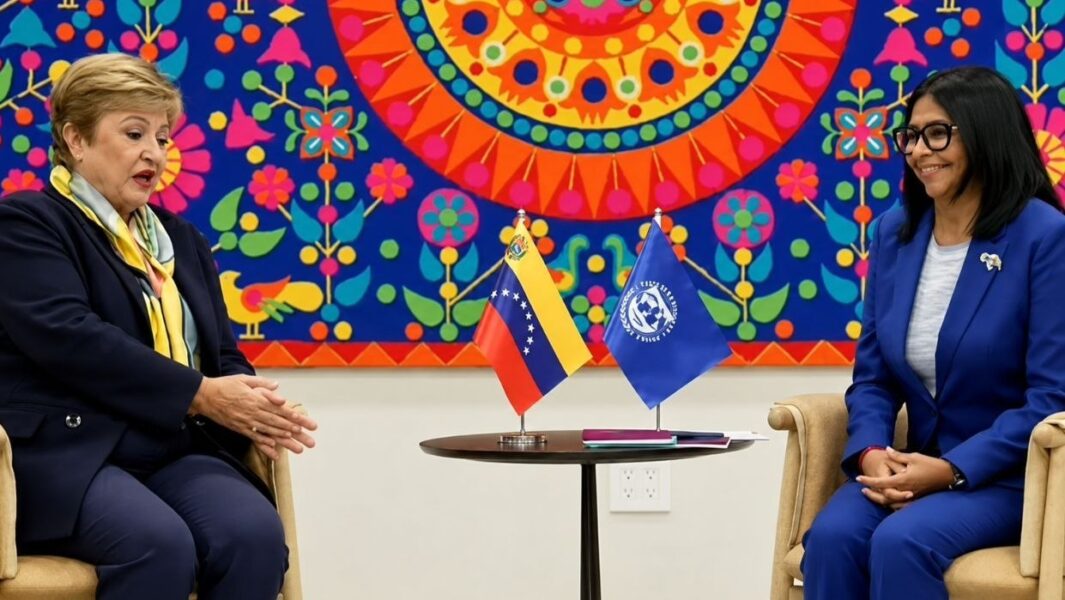
La presidenta encargada de Venezuela, Delcy Rodríguez, y la directora gerente del Fondo Monetario Internacional (FMI) , Kristalina Georgieva, se reunieron en Nueva York, en el marco de las actividades al margen de la 81.° Asamblea General de la Organización de Naciones Unidas (ONU) , en un encuentro que marca un nuevo paso en el acercamiento entre Venezuela y el organismo multilateral.
Retomar las conversaciones
El encuentro de alto nivel con Georgieva tuvo como eje central «retomar las conversaciones» que fueron iniciadas en Caracas, según informó Miraflores en un comunicado oficial. Ambas autoridades hicieron un balance de los avances en la estabilización económica venezolana, en un contexto de profundos cambios en la economía del país tras los acuerdos alcanzados con Estados Unidos.
Oficina del FMI en Venezuela
Como parte de los resultados de la reunión, Georgieva anunció que el organismo que dirige abrirá una oficina en Venezuela en el primer semestre de 2027, lo que representa un hito en la relación entre el país y el FMI, rota durante años por la falta de reconocimiento internacional del gobierno venezolano y las sanciones económicas.
Un acercamiento en el marco de la ONU
La reunión se produce en el contexto de la gira de Rodríguez por Nueva York, donde ya sostuvo un encuentro histórico con el presidente de Estados Unidos, Donald Trump, y se prepara para intervenir ante la Asamblea General de la ONU. El acercamiento con el FMI forma parte de la estrategia de la presidenta encargada para normalizar las relaciones económicas internacionales de Venezuela y atraer inversiones que contribuyan a la recuperación del país.
Venezuela
Dólar oficial BCV para este martes 22 de septiembre: divisa se cotiza en Bs. 852,42

El Banco Central de Venezuela (BCV) publicó las tasas de cambio oficiales que regirán las operaciones financieras y comerciales en el país durante la jornada de este martes 22 de septiembre de 2026, con el dólar estadounidense cotizándose en Bs. 852,42 por unidad.
De acuerdo con el ente emisor, el tipo de cambio publicado es el promedio ponderado resultante de las operaciones diarias de las mesas de cambio activas de las instituciones bancarias participantes, tal como lo establece el sistema cambiario venezolano.
Cotización de otras divisas
El BCV también precisó el tipo de cambio de otras monedas internacionales de referencia en el mercado nacional:
- Euro (EUR): Bs. 978,17
- Yuan chino (CNY): Bs. 127,33
- Lira turca (TRY): Bs. 17,47
- Rublo ruso (RUB): Bs. 10,16
Estas tasas representan la referencia oficial del BCV para todas las transacciones financieras y pagos en establecimientos comerciales, y se actualizan diariamente como resultado del promedio ponderado de las negociaciones cambiarias en el sistema bancario nacional.
La tasa oficial suele presentar diferencias con el tipo de cambio del mercado paralelo, por lo que se recomienda a la ciudadanía consultar siempre los canales oficiales del BCV para conocer el valor de referencia de las divisas y evitar confusiones al momento de realizar operaciones en moneda extranjera.
Economía
¿Qué pasa con tus dólares digitales si mueres? La advertencia que todo venezolano debería conocer
Desde hace muchos años, los venezolanos dejaron de confiar en el bolívar para guardar dinero, y el uso del dólar en plataformas digitales tomó más relevancia. Tener una cuenta en Binance o un Zelle asociado para recibir pagos es ya algo común. Lo que aún no es tan común es preguntarse qué pasa con ese dinero si el titular muere, y esta es una pregunta que importa, en la medida en que cada vez más venezolanos ven en las plataformas digitales una forma de intentar construir un patrimonio.
El problema es que casi nadie se detiene a pensar qué pasa con ese dinero (el USDT de un exchange, el saldo de Binance, los dólares en un banco de EEUU) si la persona titular fallece, y no prepararse para ello sí puede arriesgar el dinero que tanto pudo haber costado conseguir.
El USDT y Binance no se heredan solos
Una cuenta bancaria tradicional, al menos en teoría, tiene un banco detrás que puede identificar al fallecido y activar un proceso. Una billetera cripto no funciona así. Si nadie más conoce la contraseña, el código de verificación en dos pasos o la frase semilla (seed phrase) de una billetera de autocustodia, el dinero queda atrapado para siempre. No hay «atención al cliente» que pueda recuperar una frase semilla que nadie escribió en ningún lado.
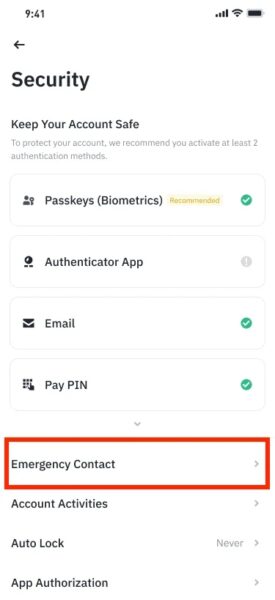
Binance ha reconocido públicamente el tamaño de este problema. La cofundadora de la plataforma, Yi He, señaló que la empresa ha recibido más de 200.000 solicitudes de familiares que no podían acceder a los fondos de un pariente fallecido, y que se calcula que más de 1.000 millones de dólares permanecen bloqueados en exchanges de todo el mundo por falta de planificación. Por eso Binance lanzó en 2025 una función de «contacto de emergencia» y solicitud de herencia, con lo que si la cuenta permanece inactiva un tiempo determinado, la plataforma notifica a la persona designada, que tiene prioridad para iniciar el reclamo.
Si nunca se activó esa función, el camino es el proceso formal que Binance llama «Inheritance Appeal» (apelación por herencia), que en la práctica implica una serie de pasos:
- Crear una cuenta propia en Binance para gestionar el reclamo.
- Presentar el acta de defunción, identificación del reclamante y algún documento que pruebe el parentesco o la autoridad legal para heredar (por ejemplo, una declaración sucesoral).
- Aportar datos que conecten al fallecido con la cuenta: correo, teléfono, ID de usuario o registros de transacciones.
- Esperar entre uno y dos meses, o incluso más, mientras Binance revisa y confirma el reclamo.
En ese tiempo, además, el valor de los activos puede subir o bajar por la volatilidad propia del mercado cripto, algo que la familia no puede controlar. Binance.US, la versión que opera dentro de Estados Unidos, exige además un video-declaración tipo selfi del reclamante junto con las pruebas del fallecimiento.
Un punto importante es que nada de esto aplica a billeteras de autocustodia (cuando el dinero no está en un exchange sino en una wallet cuyas claves solo maneja el usuario, como Trust Wallet, MetaMask o un hardware wallet). Ahí no hay a quién reclamarle. Si la familia no encuentra el dispositivo o la frase semilla escrita en algún lugar seguro, ese dinero se pierde de forma definitiva.
Zelle y las cuentas en Estados Unidos: qué pasa si el titular muere
Zelle no es un banco ni una billetera, sino una red que conecta cuentas bancarias reales dentro de Estados Unidos. Cuando un venezolano «tiene Zelle» para recibir dólares, en la mayoría de los casos hay detrás una cuenta bancaria real a su nombre, aunque viva en Venezuela y nunca haya pisado suelo estadounidense. Suele ser una cuenta de ahorros, una cuenta de retiro o inversiones.
La abogada Arianna Urribarri, especializada en planificación patrimonial, resume en un post en su cuenta de Instagram lo que pasa con ese dinero si el titular fallece. En primer lugar, el banco congela la cuenta automáticamente en cuanto se le notifica el fallecimiento, salvo que la cuenta ya tuviera alguna de estas tres protecciones: un beneficiario designado (lo que en inglés se llama «Payable on Death» o POD, y «Transfer on Death» o TOD para inversiones), un cotitular con derecho de supervivencia, o que la cuenta esté a nombre de un trust.
Si tenía alguna de esas protecciones, el dinero pasa al beneficiario o al cotitular en días o semanas, con solo presentar el acta de defunción y una identificación vigente. Esto se da sin corte, sin abogado, sin proceso judicial. Es rápido, privado y prácticamente sin fricción, y designarlo no cuesta nada, se hace directamente con el banco o la casa de inversión.
Si no tenía ninguna protección, la cuenta entra al probate, el cual es un proceso sucesoral judicial del estado donde estaba domiciliada la cuenta. Es caro, lento y público. Y aquí está el detalle: el probate no es igual en todos los estados, porque se rige por las leyes de sucesión intestada de cada uno, y varían muchísimo. En Florida, por ejemplo, hay una declaración jurada simple para montos menores a 2.000 dólares, un proceso de herencia pequeña hasta 20.000 dólares, una sucesión sumaria hasta 150.000 dólares y una administración formal para montos mayores.
En Nueva York, en cambio, el límite para el proceso simplificado («voluntary administration») es de apenas 50.000 dólares en bienes personales, y ni siquiera cuenta si hay bienes raíces de por medio. Por encima de eso, se va directo a un probate formal con honorarios legales considerables. No es lo mismo Florida que Nueva York, y los herederos en Venezuela pueden terminar necesitando un abogado en Estados Unidos solo para reclamar esa cuenta, con acta de defunción apostillada y traducida y prueba de parentesco también apostillada.
Ahora bien, el POD, TOD y la cotitularidad resuelven el acceso inmediato al dinero, pero como advierte Urribarri, no evitan el temido estate tax ni resuelven el problema sucesoral de fondo. Esa distinción importa mucho para un venezolano con cuentas en EE.UU.
Los simples depósitos bancarios de un extranjero no residente están, en general, exentos del impuesto federal a la herencia de Estados Unidos. Pero eso no aplica igual a todo. Las acciones, fondos de inversión y otros activos con sede en compañías estadounidenses sí son considerados «situados en EEUU» para efectos del estate tax, sin importar que su dueño nunca haya vivido allí ni sea residente. Es decir, una cuenta de ahorro corriente puede estar a salvo del impuesto, pero una cuenta de inversión o de retiro con el mismo dinero, no necesariamente. Y ni el POD ni la cotitularidad cambian eso, solo deciden quién recibe el dinero rápido, no cuánto impuesto paga el patrimonio ni cómo se protege ese dinero de acreedores, disputas familiares o de que un heredero menor de edad reciba todo de golpe sin ninguna condición.
Qué hacer antes de que pase algo
Dado lo extendido que está en Venezuela el uso de USDT, Binance y cuentas en el exterior como forma de proteger los ahorros, vale la pena tratar esto como parte de la educación financiera básica y no como un tema lejano:
- Activa el contacto de herencia o beneficiario en cada exchange que uses (Binance y otras plataformas ya ofrecen esta opción). Es gratis y evita que la familia dependa de adivinar contraseñas.
- Si tienes una cuenta bancaria o de inversión real en EEUU, revisa con el banco si puede tener beneficiario POD/TOD, cotitularidad con derecho de supervivencia, o quedar a nombre de un trust. Las dos primeras son gratis y resuelven el acceso inmediato al dinero; ninguna de las dos, sin embargo, elimina el estate tax en cuentas de inversión o retiro ni resuelve a fondo temas como proteger el dinero de acreedores o dejarlo condicionado si el heredero es menor de edad. Para eso conviene una asesoría de planificación patrimonial que evalúe si conviene una estructura tipo trust.
- Guarda la frase semilla o las claves de recuperación en un lugar físico seguro, no en el celular ni en la nube, y dile a una sola persona de confianza dónde está guardada.
- Deja un documento, aunque sea informal, con el listado de dónde tienes dinero: qué exchange, qué banco y con quién debería hablar tu familia. Puede quedar con un abogado o una persona de máxima confianza, nunca circulando por WhatsApp.
- Si la familia ya está en esa situación, no intentes resetear contraseñas, hackear el 2FA ni usar tarjetas después del fallecimiento. Esto puede activar alertas de seguridad y complicar aún más el reclamo legal; lo correcto es seguir el proceso oficial de herencia de cada plataforma o banco.
- Considera que un testamento puede y debe mencionar explícitamente los activos digitales y las cuentas en el exterior. No es solo para quien tiene una casa o un carro. Para muchísimos venezolanos, el USDT y los dólares afuera son una parte central del patrimonio.
Nada de esto elimina el papeleo si llega a pasar, pero sí puede ser la diferencia entre que una familia recupere ese dinero en semanas, o que se quede bloqueado para siempre. Como resume Urribarri: una cuenta en Estados Unidos —igual que una cuenta de Binance o una billetera de USDT— es patrimonio que cruza fronteras. Si no lo proteges tú mismo mientras puedes, terminan decidiéndolo un juez o un algoritmo de soporte técnico que no conoces, en un estado en el que nunca viviste o en una plataforma a la que nunca has tenido acceso.